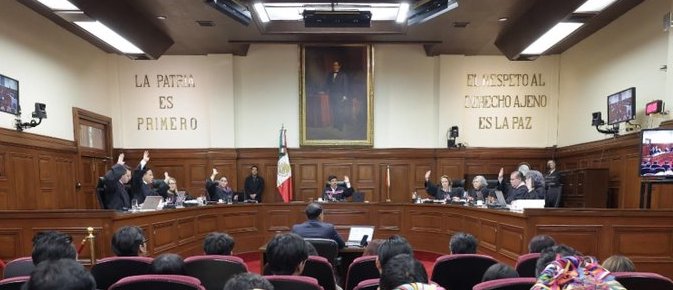
El Pleno confirmó la validez de los artículos 119 a 128 de la Ley del Impuesto sobre la Renta, al concluir que el impuesto federal aplicado a la venta de bienes inmuebles no invade las facultades que el artículo 115, fracción IV, inciso a) de la Constitución Política Federal reconoce a los municipios para recaudar contribuciones relacionadas con la traslación de la propiedad inmobiliaria.
Al analizar dos casos similares, la Corte determinó que los impuestos federales y municipales regulan objetos, sujetos y figuras jurídicas distintas, por lo que no se genera una invasión de competencias ni una doble tributación. El Alto Tribunal explicó que el impuesto municipal grava a quien adquiere el dominio, derechos de propiedad, copropiedad o cualquier derecho real sobre bienes inmuebles. Mientras que, en contraste, el impuesto federal sobre la renta grava la ganancia económica obtenida por la persona que transmite la propiedad del bien.
(Con información de la SCJN)
Descubre más desde Rosy Ramales
Suscríbete y recibe las últimas entradas en tu correo electrónico.